最初に押さえておきたいのは、子どもがいない夫婦の老後を直接比較した全国統計は限られているという点だ。
高齢夫婦のみの世帯と、子どものいない夫婦は同じではない。成人した子どもが別居している夫婦も「夫婦のみの世帯」に含まれるため、両者を混同してはいけない。
2025年の国民生活基礎調査が示す高齢者世帯の姿厚生労働省が公表した「2025(令和7)年 国民生活基礎調査」によると、2025年6月5日現在、65歳以上の人がいる世帯は2,761万4,000世帯で、全世帯の50.2%を占めた。
その内訳は次のとおりだ。
- 単独世帯:933万5,000世帯
- 夫婦のみの世帯:882万8,000世帯
- 親と未婚の子のみの世帯:554万9,000世帯
高齢者がいる世帯のうち、夫婦のみの世帯は約32%。単独世帯も約34%に達している。
加えて、厚生労働省の定義による「高齢者世帯」だけに絞ると、単独世帯が933万5,000世帯、夫婦のみの世帯が755万9,000世帯となる。
ここでいう高齢者世帯とは、65歳以上の人のみで構成される世帯、または65歳以上の人と18歳未満の人で構成される世帯を指す。
つまり、2026年の日本では、親子同居や三世代同居を前提に老後を考えること自体が、実態と合わなくなっている。
令和8年版高齢社会白書が示す家族構成の変化内閣府の「令和8年版高齢社会白書」でも、65歳以上の人がいる世帯の増加と、単独世帯・夫婦のみ世帯への構成変化が取り上げられている。
同白書によれば、2024年時点で65歳以上の人がいる世帯は2,760万4,000世帯。全世帯の50.3%に相当する。
かつては三世代世帯が高齢者のいる世帯の大きな割合を占めていたが、現在は夫婦のみと単独世帯がそれぞれ約3割を占める構造になった。
この変化は、子どものいない夫婦だけの問題ではない。子どもがいても別居している、遠方に住んでいる、仕事や家庭の事情で日常的な支援が難しいというケースもあるからだ。
国立社会保障・人口問題研究所の将来推計にも注目2026年時点で参照できる「日本の世帯数の将来推計」は、国立社会保障・人口問題研究所が2024年に公表した推計を基礎としている。
この推計では、2025年に1,134万5,000世帯だった夫婦のみの世帯が、2050年には995万3,000世帯になると見込まれている。
一方、単独世帯は2025年の2,296万2,000世帯から、2050年には2,330万1,000世帯になる見通しだ。
2050年には単独世帯が一般世帯全体の44.3%を占めると推計されている。
重要なのは、家族の人数が少なくなること自体よりも、身近な家族だけに頼る生活支援の仕組みが成立しにくくなることだ。
子どもがいるかどうかにかかわらず、地域や専門サービスとつながっておく必要性は高まっている。
結局、子なし夫婦の老後が悲惨になる条件とは?実際に生活が苦しくなるかどうかを判断するなら、次の4項目が重要になる。
1. 夫婦の年金収入だけで毎月の生活費を賄えるか。
2. 住宅修繕費や医療費、介護費用に対応できる貯蓄があるか。
3. 夫婦のどちらかが動けなくなった際、介護や手続きを支援する人がいるか。
4. 配偶者が亡くなった後の収入、住居、財産管理の方針が決まっているか。
この4項目に対策がなければ、子どもがいる夫婦でも老後のリスクは大きい。
逆に、子どもがいなくても、資金計画と支援体制が整っていれば、安定した老後を送ることは十分可能だ。
【年金・貯蓄を徹底検証】子どもがいない夫婦に老後資金はいくら必要?
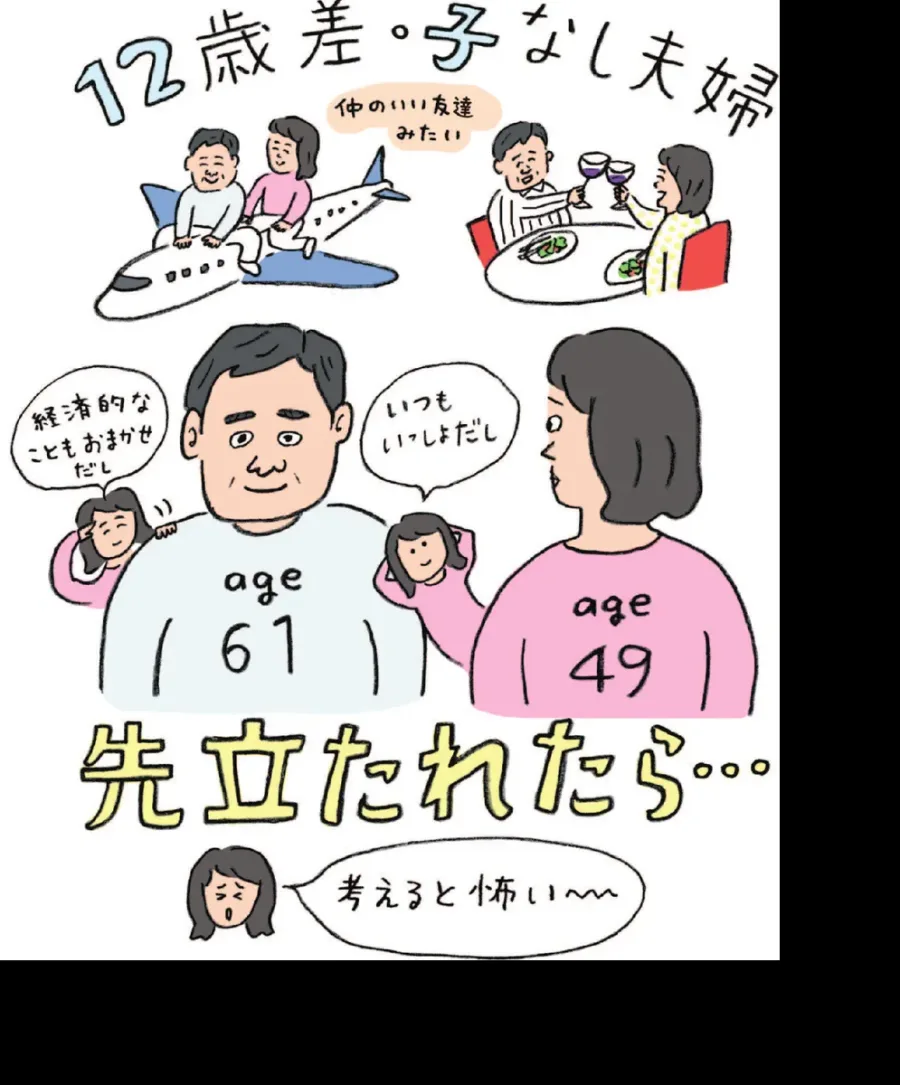
子なし夫婦の老後で、最も現実的な不安の一つが経済問題だ。
子どもがいないことで教育費や養育費がかからなかったとしても、その分が自動的に老後資金として残るわけではない。
住宅ローン、親の介護、自身の病気、転職や離職などによって、貯蓄額には大きな差が生じる。
2026年度の夫婦の年金受給額はいくら?日本年金機構が2026年4月1日に公表した令和8年度の年金額によると、昭和31年4月2日以後生まれの人の老齢基礎年金満額は、月額7万608円となった。
また、厚生年金の標準的な年金額は、夫婦2人分の老齢基礎年金を含めて月額23万7,279円である。
ただし、この数字には重要な条件がある。
平均的な収入として、賞与を含む平均標準報酬月額換算45万5,000円で40年間就業した人の老齢厚生年金と、夫婦2人分の老齢基礎年金満額を組み合わせたモデルだからだ。
夫婦の双方が会社員だった場合、自営業中心だった場合、片方に未納期間があった場合などでは、実際の受給額が異なる。
また、年金額は子どもの有無によって一律に増減する制度ではない。基本的には加入期間や報酬、納付状況などによって決まる。
2025年の家計調査から見る高齢夫婦の収支年金額だけでは老後の生活水準を判断できない。
総務省統計局の「家計調査報告 2025年平均結果」では、65歳以上の夫婦のみの無職世帯について、次の結果が示された。
- 実収入:月25万4,395円
- 可処分所得:月22万1,544円
- 消費支出:月26万3,979円
可処分所得とは、税金や社会保険料などを差し引いた手取りに相当する金額だ。
この調査では、可処分所得から消費支出を差し引くと、毎月約4万2,435円の不足が生じる。
年間では約50万9,000円、20年間同じ不足額が続くと単純計算で約1,018万円になる。
30年間なら約1,528万円だ。
ただし、この数字は2025年の高齢夫婦無職世帯の平均値であり、子どものいない夫婦だけを対象にした結果ではない。将来の物価変動や住宅修繕費、医療費、介護費用も別途考える必要がある。
2025年国民生活基礎調査の貯蓄額は?厚生労働省の2025年国民生活基礎調査では、2025年6月末時点の貯蓄状況についても調べている。
高齢者世帯の結果は次のとおりだ。
- 貯蓄がある世帯:81.2%
- 貯蓄がない世帯:9.9%
- 1世帯当たり平均貯蓄額:1,647万6,000円
この平均額だけを見て、老後は1,600万円以上あれば安心だと判断するのは危険だ。
3,000万円以上の貯蓄がある世帯も15.3%ある一方、貯蓄がない世帯も存在する。平均値は資産の多い世帯に引き上げられるため、典型的な家庭の実態とは一致しないことがある。
また、ここでの高齢者世帯は子なし夫婦に限定されていない。
子どものいない夫婦が老後資金を考える際は、全国平均との比較よりも、自分たちの年金見込額と支出予定額の差を把握することが先決だ。
老後資金を考えるための比較表公的資料を組み合わせると、2026年の老後設計で確認したい関係は次のようになる。
いわゆる老後2,000万円問題は、すべての夫婦に2,000万円が必要だという意味ではない。
必要額は、退職後の年金収入、生活費、住宅の所有状況、健康状態、介護の必要性、何歳まで生活するかによって変わる。
例えば、持ち家で住宅ローンが完済している夫婦と、賃貸住宅に住み続ける夫婦では、毎月の住居費が異なる。
また、旅行や趣味を楽しみたい夫婦と、日常生活の支出を抑えて暮らしたい夫婦でも必要額は変わる。
老後資金を試算するなら、次の式が基本になる。
老後に必要な資金=毎月の不足額×老後の月数+住宅修繕費+医療・介護費用+予備費
子どもがいない夫婦の場合は、親族による無償の介護や手続き支援を当然の前提にしないことも大切だ。外部サービスを利用する費用まで含めて計画したい。
【不安の正体】子なし夫婦が老後を悲惨だと感じやすい5つの理由
経済的な問題だけではない。子どもがいない夫婦の老後には、家族の支援を受けにくい場面がある。
ここでは、実際に起こり得る問題を5つに分けて整理する。
1. 夫婦のどちらかが病気になったとき、介護を担う人がいない子どものいない夫婦では、配偶者が主な介護者になるケースが考えられる。
しかし、介護が必要になる年齢は、介護する側も高齢になっていることが多い。
内閣府の令和8年版高齢社会白書では、要介護者等と同居する主な介護者のうち、60歳以上同士の組み合わせが79.0%を占めるとされている。
いわゆる老老介護は、子どものいる家庭にも起こる問題だ。
配偶者が入院したり、認知症になったりした場合、残された側が通院の付き添い、食事、家事、行政手続きをすべて担うことは容易ではない。
加えて、介護する側まで体調を崩すと、夫婦だけで生活を維持することが難しくなる。
2. 緊急時に連絡できる親族が少ない救急搬送や入院、介護施設への入所では、緊急連絡先や本人以外の連絡担当者を求められることがある。
子どもがいない場合、兄弟姉妹や甥・姪、友人などに協力を依頼することになる。
ただし、親族がいることと、実際に支援してもらえることは別問題だ。
兄弟姉妹が遠方に住んでいる場合や、すでに高齢になっている場合は、すぐに駆けつけられない可能性もある。
また、緊急連絡先として登録された人が、医療上の判断や財産管理について自動的に代理権を持つわけではない。
連絡先、医療・介護の意思決定支援、金銭管理をそれぞれどうするか、事前に整理する必要がある。
3. 配偶者が亡くなると、生活の支えを一度に失う長年連れ添った配偶者を失うことは、精神的にも経済的にも大きな変化をもたらす。
特に、家事や家計管理を片方に任せていた夫婦は、残された側が生活を一から組み立て直さなければならない。
具体的には次のような問題が起こり得る。
- 銀行口座や保険の手続き
- 年金の変更や遺族年金の請求
- 住宅の名義や維持管理
- 公共料金や契約サービスの整理
- 葬儀や納骨、墓の管理
- 日常的な買い物や通院の負担
特に注意したいのは、収入の変化だ。
夫婦2人分の年金が、そのまま残された配偶者に引き継がれるわけではない。自分の老齢年金と遺族厚生年金の受給関係を確認しなければならない。
4. 孤独や社会的なつながりの減少子どもがいない夫婦は、家族との交流を中心にした生活になっている場合、配偶者との死別後に人間関係が急に少なくなることがある。
特に、仕事を退職した後に地域活動や趣味の集まりから離れてしまうと、日常的に話をする相手が減っていく。
ただし、子どもがいることが孤独の防止を保証するわけではない。
子どもが遠方に暮らしていたり、親子関係が疎遠だったりする場合もある。
老後の孤立を防ぐうえで重要なのは、家族の人数ではなく、定期的に交流できる相手や居場所があるかどうかだ。
5. 相続や死後の手続きを頼める人が決まっていない子どものいない夫婦では、相続人が誰になるのか、残された配偶者に財産をどのように渡すのかが問題になる。
特に、夫婦双方の親や兄弟姉妹が健在の場合、相続関係が複雑になることがある。
遺言書を作らずに亡くなった場合、法律上の相続人や相続分に従って手続きを進めることになる。
葬儀、納骨、行政手続き、財産の整理などについても、誰に何を頼むのかを決めておかなければ、残された側や親族の負担が大きくなる。
こうした問題は、夫婦が元気なうちに整理することで、相当程度の予防ができる。
【介護費用・身元保証】子なし夫婦が老後に直面する制度上の問題と解決策
子どものいない夫婦の老後を考えるうえで、特に重要なのが介護と身元保証だ。
お金を準備するだけでは解決しない問題もあるため、公的制度と民間サービスの違いを理解しておきたい。
介護保険を利用しても自己負担は発生する介護が必要になった場合、日本では公的介護保険制度を利用できる。
要支援・要介護の認定を受ければ、認定区分に応じた介護サービスを利用できる仕組みだ。
ただし、介護保険を利用すればすべての費用が無料になるわけではない。
利用者負担のほか、施設での居住費や食費、日常生活費などが発生する場合がある。
公益財団法人生命保険文化センターの2024年度「生命保険に関する全国実態調査」では、介護費用について次の結果が示されている。
- 介護開始時などの一時的な費用:平均47.2万円
- 月々の介護費用:平均9.0万円
- 在宅介護の月額費用:平均5.3万円
- 施設介護の月額費用:平均13.8万円
- 介護期間:平均55.0カ月(4年7カ月)
これらは介護経験者の平均であり、全員に同じ費用がかかるわけではない。
しかし、介護が数年間続く可能性を考えると、老後資金とは別に介護用の予算を設けておく意味は大きい。
身元保証人がいないと介護施設に入れない?子どものいない夫婦が不安を感じやすいのが、身元保証人や緊急連絡先の問題だ。
介護施設や医療機関では、入院・入所時に本人以外の連絡先や身元引受人などを求めることがある。
施設側が確認したい内容には、次のようなものがある。
- 緊急時の連絡
- 入院中や入所中の本人との連絡調整
- 費用の支払いに関する連絡
- 退院・退所時の調整
- 本人の意思確認が難しくなった場合の情報共有
- 死亡後の連絡や手続きに関する対応
ただし、これらは本来、すべて同じ法的権限を意味するものではない。
厚生労働省は、介護保険施設について、法令上、身元保証人等を置くことを義務付ける規定はないと説明している。
また、身元保証人がいないことだけを理由に、介護保険施設が正当な理由なくサービスの提供を拒否することは認められていない。
つまり、身元保証人がいないからといって、介護施設を利用できなくなると決まっているわけではない。
一方で、実際の入所手続きでは施設ごとに確認事項が異なるため、事前に対応可能な施設を探しておくことが望ましい。
身元保証サービスや死後事務委任契約を検討する親族に頼ることが難しい夫婦には、民間の高齢者サポートサービスという選択肢もある。
代表的な支援内容は以下のとおりだ。
身元保証サービス
入院や施設入所に関する連絡調整、契約上の支援などを提供するサービス。事業者によって保証の範囲は異なる。
日常生活支援サービス
通院の付き添い、買い物、行政手続きの補助などを提供する。
死後事務委任契約
本人の死亡後に、葬儀、納骨、公共料金の解約、住居の整理など、契約で定めた事務を第三者に依頼する仕組み。
任意後見契約
将来、判断能力が低下した場合に備えて、財産管理や生活・療養看護に関する事務を任せる人をあらかじめ契約で決めておく制度。
法務省によると、任意後見契約は公正証書で締結し、本人の判断能力が不十分になった後、家庭裁判所が任意後見監督人を選任した段階で効力が生じる。
契約を結ぶ相手は慎重に選び、料金、預託金の管理方法、契約解除条件、事業者が倒産した場合の対応などを確認する必要がある。
地域包括支援センターは子なし夫婦も相談できる民間サービスを利用する前に知っておきたいのが、地域包括支援センターだ。
地域包括支援センターは、市町村が設置主体となり、保健師、社会福祉士、主任介護支援専門員などが配置される高齢者の相談窓口である。
主な業務は次のとおり。
- 介護や健康に関する総合相談
- 介護予防や介護サービス利用の支援
- 高齢者の権利擁護
- 成年後見制度の利用に関する支援
- 地域の医療・福祉機関との連携
子どもがいないことによる生活上の不安や、配偶者が病気になった場合の支援体制についても相談できる。
担当センターは住所によって異なるため、住んでいる市区町村の窓口で確認するとよい。
問題が起きてから相談するのではなく、健康なうちから地域の相談先を把握しておくことが大切だ。
【配偶者が亡くなった後】子なし夫婦の一人暮らしと相続で注意すべきこと
子なし夫婦にとって、避けて通れないテーマが配偶者との死別だ。
夫婦2人で暮らしている間は、家事も家計も分担できる。しかし、片方が亡くなると、生活の仕組みそのものが変わる。
配偶者が亡くなると年金はどうなる?配偶者が亡くなった後の年金は、残された人自身の老齢年金と、遺族年金の受給資格によって決まる。
特に重要なのが、遺族基礎年金と遺族厚生年金の違いだ。
遺族基礎年金は、原則として一定の要件を満たした子のある配偶者などが対象となる。
一方、遺族厚生年金は、亡くなった人の厚生年金加入状況や生計維持関係などの条件を満たせば、子のいない配偶者も受給できる場合がある。
ただし、子のない夫や妻では、年齢などによって受給条件が異なる。
例えば、日本年金機構の案内では、子のない30歳未満の妻は原則5年間の受給となり、子のない夫は原則55歳以上であることなどが条件となっている。
また、65歳以上で自分の老齢厚生年金を受け取っている場合は、遺族厚生年金との調整が行われる。
したがって、配偶者が亡くなった場合に備え、夫婦それぞれの年金加入記録と受給見込額を確認しておく必要がある。
子どもがいない夫婦の相続はどうなる?意外と知られていないのが、子どものいない夫婦では、配偶者だけが相続人になるとは限らないことだ。
民法上、配偶者は常に相続人になるが、子どもや孫などの直系卑属がいない場合には、亡くなった人の父母などの直系尊属が相続人になる。
加えて、直系尊属もいなければ、兄弟姉妹が相続人となる。
法定相続分は次のようになる。
- 配偶者と亡くなった人の親が相続人の場合:配偶者が3分の2、親が3分の1
- 配偶者と亡くなった人の兄弟姉妹が相続人の場合:配偶者が4分の3、兄弟姉妹が4分の1
- 配偶者以外に法定相続人がいない場合:配偶者がすべてを相続
兄弟姉妹がすでに亡くなっている場合には、一定の条件でその子である甥や姪が代襲相続人になることもある。
つまり、子どもがいない夫婦の場合、配偶者にすべての財産を残したいと考えていても、法律上の相続分を確認しておく必要がある。
遺言書を作成しておくメリットこうした相続トラブルを防ぐ方法の一つが遺言書だ。
特に、夫婦双方の親や兄弟姉妹との関係を整理しておきたい場合には、遺言書を作成する意味が大きい。
法務省の自筆証書遺言書保管制度を利用すれば、自分で作成した遺言書を法務局に預けることができる。
この制度には、遺言書の紛失や隠匿、改ざんなどを防ぎやすいという利点がある。
ただし、法務局での保管は遺言内容の法的有効性まで保証するものではない。相続関係が複雑な場合や、特定の親族とのトラブルが予想される場合には、弁護士や司法書士などの専門家への相談も検討したい。
配偶者亡き後の一人暮らしを想定する配偶者との死別後に困らないためには、2人で暮らしている段階から、1人になったときの生活を考えておくことが大切だ。
確認しておきたいのは次の項目だ。
- 1人分の年金で家賃や住宅維持費を払えるか
- 食事や掃除などの日常生活を自分で続けられるか
- 病院への通院手段を確保できるか
- 緊急時に連絡できる人がいるか
- 近所に交流できる相手や居場所があるか
- 財産や重要書類の保管場所を把握しているか
内閣府の高齢社会白書によれば、2050年には65歳以上の男性のうち26.1%、女性のうち29.3%が一人暮らしになると推計されている。
一人暮らしは珍しい生活形態ではなくなっていく。
だからこそ、夫婦でいる間に、それぞれが単独で生活できる準備を進めることが重要になる。
【今からできる対策】子なし夫婦が老後を安心して迎えるための7つの準備
子どもがいない夫婦にとって大切なのは、将来の不安を漠然と抱え続けることではなく、問題を具体的な行動に分解することだ。
ここでは、2026年から始められる準備を7つ紹介する。
1. 夫婦それぞれの年金見込額を確認するまずは、夫婦の年金受給額を個別に確認する。
ねんきん定期便やねんきんネットを利用し、加入期間、厚生年金の加入歴、将来の受給見込額を確認しておきたい。
特に、夫婦のどちらかが自営業や短時間勤務を続けていた場合、2人の年金額に大きな差が出る可能性がある。
2. 生活費を1人分でも試算する現在の家計だけでなく、配偶者が亡くなった後の支出も計算する。
食費や日用品費は減る可能性がある一方、住居費や光熱費、保険料などは単純に半分になるわけではない。
1人分の年金収入で生活できるかを確認しておこう。
3. 介護費用を生活資金と分けて準備する介護費用は、生活費とは別に考えたい。
在宅介護を希望するのか、施設への入居を検討するのかによって必要な金額は異なる。
民間介護保険への加入を検討する場合も、公的介護保険の給付範囲や自己負担額を確認してから判断したい。
4. 緊急連絡先を複数確保する夫婦それぞれに緊急連絡先を設定する。
兄弟姉妹、甥や姪、信頼できる友人など、協力を依頼できる人がいる場合は、本人の了承を得たうえで連絡先を整理しておく。
親族がいない場合は、地域包括支援センターや専門サービスに相談する方法もある。
5. 財産管理と任意後見について話し合う認知症などで判断能力が低下した場合、銀行口座の管理や各種契約が難しくなることがある。
任意後見契約や財産管理に関する契約を検討し、自分たちの希望に沿った支援体制を整えておく。
ただし、契約内容や代理権の範囲は制度によって異なるため、専門家に確認したい。
6. 遺言書と死後事務の準備を進める夫婦それぞれが、自分の財産を誰に残したいのかを考えておく。
遺言書に加えて、葬儀、納骨、住居の整理、公共料金の解約など、死亡後に必要となる手続きについても話し合っておきたい。
特に、夫婦が同時に亡くなった場合や、残された配偶者が手続きをできない場合も想定しておくと安心だ。
7. 地域とのつながりを今から作る老後の孤独を防ぐには、配偶者以外にも交流できる相手を持つことが大切だ。
地域の趣味活動、ボランティア、自治体の高齢者向け活動、友人との交流など、無理なく続けられる関係を育てておく。
こうしたつながりは、病気や災害などの緊急時にも役立つ可能性がある。
【プロの結論】子どもがいないことより、老後の準備を先送りすることが危険子なし夫婦の老後を考えるとき、最も避けたいのは「自分たちは子どもがいないから、将来はどうせ悲惨になる」と決めつけてしまうことだ。
一方で、「夫婦2人で仲良く暮らしているから、何とかなる」と考えて、必要な準備を後回しにするのも危険だ。
老後の安心を左右するのは、主に次の3つの力である。
経済的な備え、生活を支える人とのつながり、本人の意思を実現できる制度的な仕組み。
この3つを整えておけば、子どもがいない夫婦でも、自分たちの希望に沿った老後を設計できる。
特に優先したいのは、年金額の確認、介護費用の試算、緊急時の連絡体制、遺言書の作成だ。
すべてを一度に完成させる必要はない。夫婦で話し合い、できることから進めることが現実的な第一歩になる。
【子なし夫婦の老後が悲惨かどうか】に関するよくある質問(FAQ)
Q1:子なし夫婦の老後は本当に悲惨なのでしょうか?
A1:必ずしも悲惨ではない。老後の生活水準は、年金、貯蓄、健康状態、住居、介護体制などによって異なる。子どもがいても十分な支援を受けられるとは限らず、子どもがいなくても専門サービスや地域とのつながりを活用して安定した生活を送ることは可能だ。
Q2:子どもがいない夫婦の老後資金はいくら必要ですか?
A2:一律の正解はない。2025年の家計調査では、高齢夫婦無職世帯の可処分所得と消費支出の差は月約4万2,435円だった。この不足額が20年間続く場合、単純計算で約1,018万円になる。ただし、住宅費、介護費用、医療費、物価上昇などを別途考慮する必要がある。
Q3:子なし夫婦は介護施設に入るとき身元保証人が必要ですか?
A3:施設によって対応は異なる。厚生労働省は、介護保険施設について法令上、身元保証人を必須とする規定はなく、身元保証人がいないことだけを理由にサービス提供を拒否することは認められないとしている。事前に施設へ確認し、必要に応じて身元保証サービスなども検討するとよい。
Q4:夫婦のどちらかが亡くなった場合、残された配偶者は年金を受け取れますか?
A4:条件を満たせば遺族厚生年金を受け取れる場合がある。ただし、遺族基礎年金は原則として子のある配偶者などが対象となる。残された配偶者の年齢や性別、亡くなった人の年金加入状況などによって条件が異なるため、日本年金機構や年金事務所で確認したい。
Q5:子どもがいない夫婦が亡くなった場合、財産は誰に相続されますか?
A5:配偶者は常に相続人となる。子どもや孫がいない場合、亡くなった人の父母などが相続人となり、父母などもいない場合は兄弟姉妹が相続人になる。配偶者にすべての財産を残したい場合は、遺言書の作成を検討したい。
Q6:子なし夫婦は老後に孤独になりやすいのでしょうか?
A6:配偶者との死別後などに孤立する可能性はあるが、子どもの有無だけで決まるものではない。友人、地域活動、趣味の仲間、自治体の相談窓口など、家族以外のつながりを持つことが孤立予防につながる。
Q7:子どもがいない夫婦は何歳から老後の準備を始めるべきですか?
A7:できるだけ早い段階から始めたい。特に、定年退職前には年金見込額や貯蓄を確認し、介護や身元保証、相続についても話し合っておくとよい。判断能力や健康状態が低下する前に契約や書類を整えておくことが大切だ。
2026年の公的統計を見ると、高齢者のいる世帯では夫婦のみの世帯と単独世帯が大きな割合を占めている。家族の形は変化しており、子どもに老後の生活を支えてもらうことを前提としない生活設計が求められている。
2025年の国民生活基礎調査では、高齢者世帯の平均貯蓄額は1,647万6,000円だった。一方、総務省の2025年家計調査では、高齢夫婦無職世帯の毎月の収支に不足が生じている。
介護費用や身元保証、配偶者との死別後の生活、相続など、考えておくべき問題も少なくない。
しかし、これらは子どものいない夫婦だけに起こる問題ではない。
年金と貯蓄を把握し、介護サービスや地域包括支援センターを活用し、緊急時の連絡先や遺言書を整えておけば、将来の不安を減らすことができる。
子どもがいないから老後が悲惨なのではない。夫婦のどちらかが困ったとき、誰が、どのような方法で支えるのかが決まっていないことこそ、大きなリスクなのだ。
老後を悲観するより、夫婦が元気で話し合える今のうちに、2人の将来と、それぞれが1人になった後の生活まで考えておきたい。