非上場株式評価は、会社の株式に市場価格がない場合、その価値を一定のルールや評価手法に基づいて算定する手続きです。相続税・贈与税の計算だけでなく、親族への事業承継、役員や従業員への株式譲渡、M&Aによる会社売却など、さまざまな場面で必要になります。
特に2026年は、国税庁が「取引相場のない株式の評価に関する有識者会議」を開催し、従来の類似業種比準方式や会社規模別の評価体系を抜本的に見直す案を提示しました。一方、11月4日には片山さつき財務大臣が有識者会議の議論を一旦停止すると表明しています。残余利益方式への一本化が決まったわけではなく、議論の舞台は与党税制調査会へ移っています。
【基本を解説】非上場株式評価とは?相続税・贈与税で必要になる理由
非上場株式とは、証券取引所に上場しておらず、一般的な市場価格が形成されていない株式のことです。税務上は「取引相場のない株式」と呼ばれます。
上場株式なら、証券取引所で成立した株価を基準に評価できます。しかし、非上場企業の場合、株式の取引頻度が少なく、第三者間の売買価格も確認できないことが珍しくありません。
そこで国税庁は、財産評価基本通達に基づき、会社の規模や財産状況、収益力、株式を取得する人の立場などを考慮した評価方法を定めています。
非上場株式の評価が必要になる主な場面- 相続:経営者や株主が亡くなり、相続人が自社株を取得するとき。
- 贈与:後継者や親族に自社株を生前贈与するとき。
- 事業承継:経営権を後継者に集中させるため、株式移転を検討するとき。
- 従業員持株会:従業員への株式付与や株式の買い取りを行うとき。
- M&A:会社や株式の譲渡価格を決めるとき。
- 株主間取引:親族や少数株主との株式売買、株主構成の整理を行うとき。
ここで注意したいのは、同じ会社の株式でも、評価する目的によって算定額が異なることです。
例えば、相続税の申告で算出した株価が1株5万円だったとしても、M&Aで1株5万円で売却できるとは限りません。反対に、会社の将来性を高く評価する買い手が現れれば、税務評価額を大きく上回る価格で取引される可能性もあります。
2026年4月1日現在の税務上の基本ルール国税庁のタックスアンサーNo.4638「取引相場のない株式の評価」では、相続税・贈与税の評価方法として、原則的評価方式と特例的評価方式を定めています。
原則的評価方式には類似業種比準方式と純資産価額方式があり、会社の規模に応じて両者を組み合わせる場合もあります。特例的評価方式が配当還元方式です。
これらは財産評価基本通達168、178~180、185、188、188-2、189~189-6などを根拠とする仕組みです。
【評価額を左右する】同族株主・少数株主の違いと会社規模の判定方法
非上場株式評価で最初に確認すべきなのは、株式を取得する人がどのような株主に該当するかという点です。
税務評価では、会社の規模だけで評価方法が決まるわけではありません。会社の経営を支配する立場にある株主なのか、それとも経営への影響力が小さく、配当を主な利益として受け取る株主なのかによって、適用される評価方式が変わります。
同族株主と少数株主は何が違う?同族株主とは、株主本人とその同族関係者が保有する議決権を合計し、一定の割合以上を占める株主グループに属する株主を指します。
原則として、本人と同族関係者の議決権割合が30%以上のグループが対象です。ただし、最も議決権割合の大きいグループが50%を超えている会社では、その50%超のグループが同族株主となります。
一方、同族株主以外の株主等には、一定の条件を満たす少数株主や従業員株主などが含まれます。
ただし、持株比率が5%未満なら必ず配当還元方式になる、という理解は正確ではありません。中心的な同族株主の有無、株主グループ全体の議決権割合、取得後の議決権割合、役員に該当するかどうかなども判定に関係します。
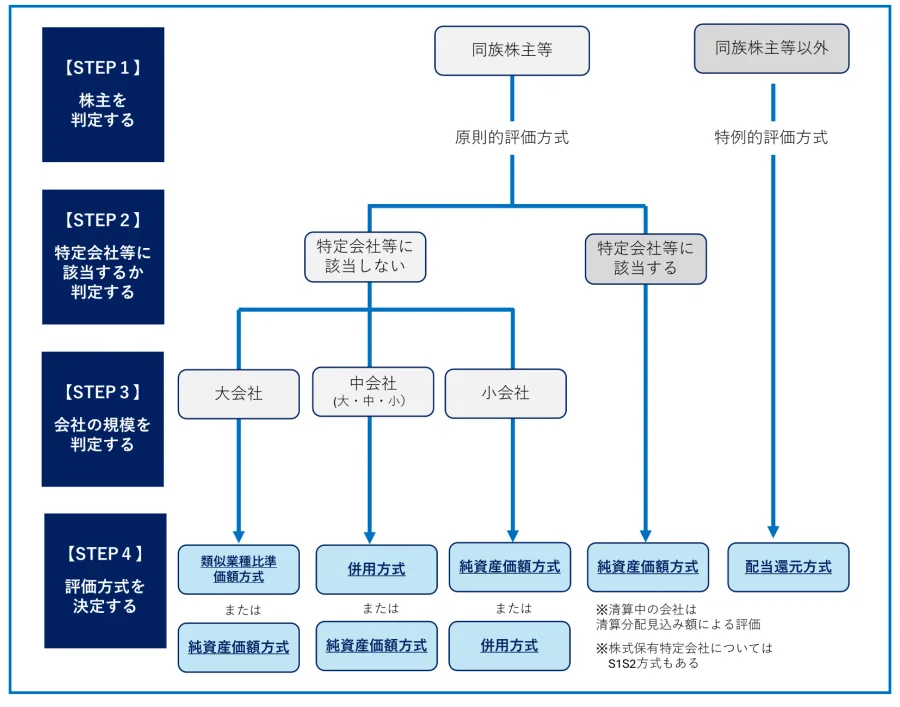
株主区分と会社規模による評価方式の関係評価方法の全体像を整理すると、次のようになります。
| 判定軸 | 区分・条件 | 基本的な評価方法 | 判断のポイント |
|---|---|---|---|
| 株主区分 | 同族株主等 | 原則的評価方式 | 経営支配力や同族関係者の議決権を確認する |
| 株主区分 | 同族株主以外の一定の株主等 | 配当還元方式 | 少数株主としての要件や役員該当性を確認する |
| 会社規模 | 大会社 | 類似業種比準方式 | 原則方式。純資産価額方式を選択できる場合もある |
| 会社規模 | 中会社 | 併用方式 | 類似業種比準方式と純資産価額方式の割合を調整する |
| 会社規模 | 小会社 | 純資産価額方式 | 原則方式。併用方式を選択できる場合もある |
| 会社の特殊性 | 特定の評価会社 | 純資産価額方式など | 資産保有状況、営業状態、開業年数などを確認する |
会社規模の判定には、主に次の3つの要素を使用します。
- 直前期末の総資産価額(帳簿価額)
- 直前期末以前1年間の従業員数
- 直前期末以前1年間の取引金額
業種によって基準となる金額が異なり、従業員数だけで会社規模を決定するわけではありません。総資産と従業員数による区分、取引金額による区分をそれぞれ確認し、所定の判定基準に従って最終的な会社規模を決定します。
中会社については、さらに細かく3段階に区分されます。
- 中会社の大:類似業種比準方式0.90、純資産価額方式0.10
- 中会社の中:類似業種比準方式0.75、純資産価額方式0.25
- 中会社の小:類似業種比準方式0.60、純資産価額方式0.40
小会社についても、原則は純資産価額方式ですが、類似業種比準方式と純資産価額方式を50対50で組み合わせる併用方式を選択できる場合があります。
特定の評価会社に該当すると評価が変わる一般的な会社規模による判定とは別に、特定の評価会社に該当するかどうかも重要です。
国税庁が示す代表的な区分には、次のような会社があります。
- 比準要素数1の会社
- 株式等保有特定会社
- 土地保有特定会社
- 開業後3年未満の会社など
- 開業前または休業中の会社
- 清算中の会社
例えば、事業会社のように見えても、総資産の大部分が不動産や有価証券で構成されている場合、一般的な会社と同じ評価方法を適用できないことがあります。
特定の評価会社の株式は、原則として純資産価額方式などの特別な評価方法によって算定します。会社の実態を確認せず、単純に小会社だから純資産価額方式と判断するのは危険です。
取引相場のない株式の評価明細書とは?実際の税務評価では、国税庁の「取引相場のない株式(出資)の評価明細書」を使用します。
この明細書は、株主区分の判定、会社規模の判定、特定の評価会社への該当性確認、各評価方式による計算などを段階的に整理するための書類です。
評価の入口となる株主判定を間違えると、その後の計算が正確でも評価額そのものが誤る可能性があります。特に親族間で株式を移転する場合は、取得後の株主構成まで確認することが大切です。
【計算方法を比較】類似業種比準方式・純資産価額方式・配当還元方式の違い
非上場株式の評価額を計算する代表的な3方式は、それぞれ重視する価値が異なります。
類似業種比準方式は同業種の上場企業との比較、純資産価額方式は会社が保有する財産、配当還元方式は株式から得られる配当収益を重視します。
1.類似業種比準方式の計算方法類似業種比準方式は、評価対象会社と事業内容が近い上場企業の株価を参考にして、非上場会社の株式価値を算出する方法です。
比較する主な要素は、次の3つです。
- 1株当たりの配当金額
- 1株当たりの利益金額
- 1株当たりの純資産価額(簿価)
基本的な計算イメージは次のとおりです。
類似業種の株価 ×(配当比準割合+利益比準割合+純資産比準割合)÷3 × 斟酌率
一般的な斟酌率は、大会社0.7、中会社0.6、小会社0.5です。実際の計算では、1株当たりの資本金等の額を50円として換算するなど、所定の調整が必要になります。
例えば、架空の会社について、類似業種の株価を2,000円、配当比準割合を1.0、利益比準割合を1.2、純資産比準割合を0.8と仮定します。
大会社の斟酌率0.7を適用した簡易計算は、次のようになります。
2,000円 ×(1.0+1.2+0.8)÷3 × 0.7 = 1,400円
これは計算構造を理解するための仮定例であり、実際の評価額は国税庁が公表する業種目別株価や比準要素、資本金等の額、評価時点などによって変わります。
メリット:会社の純資産だけでなく、利益や配当、同業種の市場評価を反映できることです。
注意点:比較対象となる業種の株価や評価会社の利益水準によって評価額が変動します。また、利益や配当が一時的に低下している場合、実際の事業価値との間に差が生まれることがあります。
2.純資産価額方式の計算方法純資産価額方式は、会社が保有する資産と負債を相続税評価額などに基づいて評価し、実質的な純資産を算出する方法です。
基本的な計算式は次のとおりです。
1株当たりの純資産価額 =(相続税評価額による総資産価額-負債-評価差額に対する法人税額等相当額)÷発行済株式数
帳簿上の資産額をそのまま使うのではなく、土地や有価証券などの資産を相続税評価上の価額に洗い替えることがポイントです。
例えば、次のような架空の会社を想定します。
- 相続税評価額による総資産:9億円
- 負債:3億円
- 帳簿上の純資産:4億5,000万円
- 評価差額:1億5,000万円
- 法人税額等相当額の仮定割合:38%
- 発行済株式数:1万株
評価差額に対する法人税額等相当額は、1億5,000万円×38%=5,700万円です。
したがって、1株当たりの評価額は次のようになります。
(9億円-3億円-5,700万円)÷1万株=5万4,300円
このように、土地や建物などに含み益がある会社では、純資産価額方式による評価額が大きくなることがあります。
メリット:会社が保有する資産の実態を反映しやすく、財産状況を把握しやすいことです。
注意点:土地や有価証券の含み益、簿外債務、負債の評価などによって金額が変わります。事業用資産を多く保有する会社では、評価額が高くなる場合があります。
3.配当還元方式の評価方法配当還元方式は、会社の経営支配に関与しない少数株主などが取得する株式について、配当を受け取る権利に着目して評価する方法です。
基本的な計算式は次のとおりです。
配当還元価額 = 1年間の配当金額 ÷ 10% ×(1株当たりの資本金等の額÷50円)
1株当たりの資本金等の額を50円とした場合、年間配当金額が10円なら、10円÷10%=100円となります。
なお、50円を基準にした年間配当金額には2円50銭の下限が設けられています。実際の計算では、配当金額の算定期間や特別配当の取り扱いなども確認する必要があります。
配当還元方式は、原則的評価方式と比べて評価額が低くなることが多いものの、必ずしも自由に選択できるわけではありません。また、配当還元価額が原則的評価方式による評価額を上回る場合には、原則的評価方式による評価額が上限となります。
メリット:経営への影響力が小さく、配当を主な経済的利益とする株主の立場を考慮した評価ができることです。
注意点:株主区分の要件を満たす必要があります。持株比率だけを見て適用できると判断することはできません。
3方式の使い分けで間違えやすいポイント重要なのは、3方式を自由に比較して最も安いものを選ぶ制度ではないという点です。
まず株主区分を判定し、会社規模を確認し、特定の評価会社に該当するかを調べたうえで、財産評価基本通達に沿って評価方式を決定します。
また、類似業種比準方式と純資産価額方式のどちらが必ず高い、あるいは低いという関係が固定されているわけでもありません。収益性や資産構成、業種、評価時点によって結果は異なります。
今回のシミュレーションは各方式の計算構造を示す簡易例です。実際の相続税・贈与税申告に使用する場合は、評価明細書に基づく詳細な計算が必要です。
【相続税・贈与税】自社株評価と事業承継税制はどう関係する?
非上場株式評価が経営者や後継者にとって大きな問題になるのが、相続や贈与による事業承継です。
特に同族会社では、経営者が保有する自社株の評価額が高くなると、後継者が取得する際の相続税や贈与税の負担も大きくなる可能性があります。
非上場株式の相続税評価と贈与税評価は同じ?基本的な評価方法は共通しています。
相続によって取得する場合も、生前贈与によって取得する場合も、取引相場のない株式については、株主区分や会社規模などを確認し、原則的評価方式または配当還元方式を適用します。
ただし、評価する時点が異なります。相続では被相続人の死亡日、贈与では贈与によって財産を取得した日が課税時期となります。
会社の業績、純資産、配当、保有不動産の評価などが変われば、同じ株式でも評価額が異なることがあります。
法人版事業承継税制とは?事業承継税制は、後継者が一定の要件を満たして非上場株式を相続または贈与によって取得した場合、その株式に対応する相続税・贈与税の納税を猶予し、一定の条件のもとで免除する制度です。
法人版事業承継税制には一般措置と特例措置があります。
2026年11月16日時点で、国税庁が公表している特例措置の主な内容は次のとおりです。
- 対象株式:一定の要件のもとで全株式
- 納税猶予割合:相続・贈与ともに100%
- 後継者:複数の株主から最大3人まで
- 特例承継計画の提出期限:2027年9月30日
- 特例措置の対象となる相続・贈与の期限:2027年12月31日
特例措置では、一般措置と比べて対象株式数や後継者の範囲などが拡充されています。
ただし、100%の納税猶予は、株式の評価額そのものがゼロになることを意味しません。要件を満たして適用された税額について、納税が猶予される仕組みです。後継者の死亡など、所定の条件によって免除される場合もあります。
自社株評価と事業承継税制を別々に考えてはいけない理由事業承継では、株式の評価額だけでなく、後継者が経営権を確保できるか、納税資金を準備できるか、将来の株式譲渡や会社運営に支障がないかまで考える必要があります。
例えば、株式評価額が高い会社であっても、納税猶予制度を利用できれば、承継時の資金負担を抑えられる可能性があります。一方、制度を利用しない場合には、相続税や贈与税の納税資金を別途確保しなければなりません。
また、制度の適用には認定要件や継続的な報告などの事務負担も伴います。会社の状況によっては、制度を利用しない承継方法も比較検討する必要があります。
2027年に期限を迎える特例措置については、2026年の税制改正議論でも重要な論点になっています。自社株の評価見直しと事業承継税制の期限問題は、分けて確認が必要です。
【M&Aでは別の評価基準】非上場株式の株価算定とDCF法の仕組み
相続税・贈与税の評価とM&Aにおける株価算定は、同じ非上場株式を対象としていても、目的と評価の考え方が異なります。
税務評価は、財産評価基本通達などに定められたルールに従って課税価格を計算するためのものです。一方、M&Aの株価算定は、買い手と売り手が企業価値や将来の収益力を検討し、譲渡価格を交渉するために行います。
M&Aで使われる3つの評価アプローチ中小企業庁の「中小M&Aガイドライン(第3版)」では、企業価値評価の手法を大きく3つのアプローチに分類しています。
1.コストアプローチ
会社が保有する純資産を基準に評価する方法です。
代表例は簿価純資産法と時価純資産法です。特に時価純資産法では、帳簿に記載された資産や負債だけでなく、不動産の含み益、簿外債務、退職給付債務なども確認します。
会社の財産状況を把握しやすい反面、ブランド力や技術力、将来の成長性などを十分に反映できない場合があります。
2.マーケットアプローチ
類似する上場企業や過去のM&A取引を参考にして、企業価値を算定する方法です。
代表的な手法が類似会社比較法、いわゆるマルチプル法です。
例えば、類似上場企業のEV/EBITDA倍率を算出し、対象会社のEBITDAに乗じて企業価値を求めます。その後、純有利子負債を差し引いて株式価値を算出します。
株式価値=EBITDA×EV/EBITDA倍率-純有利子負債
ただし、比較対象となる企業の選び方によって評価額が変わるため、事業内容や規模、収益構造の違いを調整する必要があります。
3.インカムアプローチ
将来生み出すと期待されるキャッシュフローや利益を基準に、企業価値を算定する方法です。
代表的な手法がDCF法です。
DCF法の計算方法と特徴DCF法はDiscounted Cash Flow法の略称で、将来のフリーキャッシュフローを一定の割引率で現在価値に換算して企業価値を求めます。
基本的な考え方は次のとおりです。
- 将来の売上高や営業利益を予測する。
- 設備投資や運転資本の増減などを考慮してキャッシュフローを算出する。
- 事業リスクを反映した割引率を設定する。
- 将来キャッシュフローを現在価値に割り引く。
- 継続価値などを加算し、事業価値を算定する。
- 非事業用資産や純有利子負債などを調整し、株式価値を求める。
DCF法の大きな特徴は、現在の資産額だけでなく、会社が将来どれだけ利益を生み出すかを反映できることです。
そのため、独自技術や顧客基盤を持つ成長企業、安定したキャッシュフローを生み出す企業などでは、純資産価額だけでは把握できない事業価値を評価できる可能性があります。
ただし、将来の事業計画や割引率の設定によって結果が大きく変わるため、予測の合理性を説明できることが前提です。
税務評価とM&A株価算定を比較- 相続税・贈与税:財産評価基本通達に基づく評価が基本。
- 事業承継:税務評価と納税猶予制度、経営権の移転を総合的に検討。
- M&A:時価純資産法、類似会社比較法、DCF法などを目的に応じて使い分ける。
中小企業庁の資料でも、M&Aで算定された金額がそのまま譲渡価格になるとは限らず、最終的な価格は当事者間の交渉によって決まると説明されています。
つまり、税務上の株価がそのまま売買価格になるわけではありません。相続税対策のために算定した評価額を、M&Aの売却希望価格としてそのまま使用することにも注意が必要です。
【2026年最新】非上場株式評価の見直し議論はどうなった?残余利益方式の行方
2026年の非上場株式評価をめぐる最大のニュースは、国税庁による評価体系の抜本的な見直し案です。
従来の制度では、会社規模によって類似業種比準方式と純資産価額方式を使い分けてきました。しかし、会社規模による評価額の格差や配当還元方式の還元率について、以前から公平性の観点で問題が指摘されていました。
見直し議論の発端は2024年11月の会計検査院の指摘会計検査院は2024年11月に公表した検査報告で、非上場株式の評価方式によって評価額に大きなかい離が生じている点を指摘しました。
特に、類似業種比準方式を適用する割合が高い大規模会社ほど、純資産価額方式と比較して相対的に低い評価額になる傾向や、配当還元方式の還元率10%が近年の金利水準と比べて高い可能性が問題視されました。
これを受け、国税庁は2026年4月16日に「取引相場のない株式の評価に関する有識者会議」の開催を発表しました。
2026年8月20日:残余利益方式への一本化案が登場第5回有識者会議で国税庁が示したのは、従来の会社規模別の評価体系を廃止し、原則的評価方式を残余利益方式に一本化する方向性です。
残余利益方式は、会社の簿価純資産に、株主が通常期待する収益を超える利益の価値を加えて評価する考え方です。
基本的な仕組みは次のとおりです。
株式評価額=簿価純資産+将来の残余利益の現在価値の合計
残余利益は、企業の利益から、株主が会社の純資産に対して通常期待する収益を差し引いて計算します。
国税庁の検討案では、将来利益の予測に過去5年間の正常利益を使用し、評価対象期間を5年程度とする方向性が示されました。
加えて、企業ごとの会計基準の違いによる評価のばらつきを抑える観点から、法人税申告書を基礎とする方法も検討されています。
この方式が実現すれば、会社規模別の判定や業種別株価との比較が不要になる可能性があります。一方、収益力が高い会社ほど評価額が上昇する可能性があるため、経営者にとって影響の大きい見直し案となりました。
2026年9月16日:第6回会議で具体的な試算を公表第6回有識者会議では、残余利益方式を採用した場合の具体的な計算案と評価水準の試算が示されました。
国税庁の資料では、過去の相続税・贈与税申告データから抽出した1,378社を対象に、評価額の比較を実施しています。
試算では、加算期間を5年、還元率を8%と仮定し、さらに複数の斟酌率を設定して比較しました。
その結果、会社規模によって評価額への影響が異なる傾向が示されました。小会社では評価額が低下する会社が多い一方、大会社では評価額が上昇する会社が多いという分析が公表されています。
ただし、5年や8%などは試算上の前提であり、正式な制度として決定した数値ではありません。
見直し案に対する中小企業側の懸念見直し案に対しては、事業承継や中小企業の成長投資への影響を懸念する意見も出されました。
日本商工会議所は、評価体系の抜本的な変更について慎重な立場を示し、新しい評価方法が本当に税法上の時価として合理的なのか、十分な検証が必要だと主張しています。
また、経済産業省と中小企業庁も第6回会議で意見書を提出しました。収益力を重視する評価方法によって、企業が成長投資を控えたり、事業承継時の税負担が増えたりする可能性を問題視しています。
特に論点となったのは、次のような事項です。
- 役員報酬や役員退職金による利益調整への対応
- オペレーティングリースなどを利用した利益操作への対応
- 含み損を抱える資産の評価方法
- 子会社株式や従業員持株会の取り扱い
- 評価額の上昇による事業承継時の税負担
- 資産管理会社など特定の評価会社の扱い
- 少数株主に適用する配当還元方式の見直し
2026年10月29日、自民党の日本成長戦略本部は、非上場株式の評価見直しについて緊急決議を取りまとめました。
決議では、国税庁の見直し案をそのまま検討の前提とせず、白地から議論するべきだとの考えを示しています。
また、事業承継税制の特例措置については、株式評価の見直しと切り分けて検討するよう求めました。
2026年11月4日:片山財務大臣が有識者会議の議論を一旦停止そして11月4日、衆議院財務金融委員会で、片山さつき財務大臣が重要な答弁を行いました。
「有識者会議の議論は一旦停止する」
片山財務大臣は、与党の税制調査会において、国税庁の見直し案を前提とせず、白地から議論する考えを示しました。
また、会計検査院の指摘などに対して一定の対応が必要である一方、有識者会議の議論によって見直しの方向性が決まったわけではないとの認識も示しています。
2026年11月16日時点では、残余利益方式への一本化も、従来の評価方法の廃止も決定していません。
したがって、現在の相続税・贈与税の申告では、現行の財産評価基本通達に基づく評価方法を確認する必要があります。検討段階の新方式を、すでに適用されている制度として扱うことはできません。
これから注目すべき3つのポイント第一に、2027年度税制改正の内容です。与党税制調査会での議論が進み、評価方式の変更や新しい制度設計が税制改正大綱に盛り込まれるかが焦点になります。
第二に、事業承継税制との整合性です。株式の評価額が上昇すれば、後継者の納税負担が増える可能性があります。評価方法の変更だけでなく、納税猶予制度を含めた総合的な検討が必要です。
第三に、少数株主と従業員持株会への影響です。配当還元方式の見直しが実施されれば、従業員や少数株主が保有する株式の評価にも影響が及ぶ可能性があります。
【非上場株式評価】に関するよくある質問(FAQ)
Q1:非上場株式の評価方法はどのように決まりますか?
A1:株式を取得する人の株主区分、会社規模、特定の評価会社に該当するかどうかによって決まります。原則的評価方式では類似業種比準方式、純資産価額方式、両者の併用方式を使い、一定の少数株主には配当還元方式を適用します。
Q2:非上場株式の相続税評価と贈与税評価は違いますか?
A2:基本的な評価方式は共通です。ただし、相続では死亡日、贈与では贈与による取得日が評価の基準となるため、会社の業績や資産状況によって評価額が異なる場合があります。
Q3:非上場株式は純資産価額方式で評価すればよいですか?
A3:必ずしもそうではありません。会社規模や株主区分によって類似業種比準方式や併用方式、配当還元方式が適用されます。また、特定の評価会社には特別な評価ルールがあります。
Q4:配当還元方式は少数株主なら誰でも利用できますか?
A4:いいえ。議決権割合、同族関係者の保有状況、中心的な同族株主の有無、役員該当性などの要件を確認する必要があります。単に持株比率が低いという理由だけでは適用できません。
Q5:非上場株式の税務評価額とM&Aの売却価格は同じですか?
A5:異なります。税務評価は財産評価基本通達に基づいて算定しますが、M&AではDCF法、時価純資産法、類似会社比較法などを利用します。最終的な売却価格は買い手と売り手の交渉によって決まります。
Q6:2026年の残余利益方式への変更は決定しましたか?
A6:決定していません。2026年8月20日の第5回有識者会議で国税庁が見直し案を示し、9月16日の第6回会議で具体的な試算を公表しましたが、11月4日に片山財務大臣が有識者会議の議論を一旦停止すると表明しました。今後は与党税制調査会での議論が焦点です。
Q7:非上場株式の評価額を自分で計算できますか?
A7:基本的な仕組みや概算は確認できます。ただし、実際の評価では株主区分、会社規模、業種、資産の相続税評価、法人税額等相当額、特定の評価会社への該当性などを確認する必要があります。相続税や贈与税の申告に使用する場合は、税理士などの専門家による検証が適切です。
非上場株式評価では、株主区分と会社規模を正しく判定し、目的に合った評価方法を選ぶことが出発点になります。
相続税・贈与税では、類似業種比準方式、純資産価額方式、配当還元方式を財産評価基本通達に沿って使い分けます。一方、M&AではDCF法や時価純資産法、類似会社比較法などを利用し、将来の収益力や市場での競争力も考慮します。
2026年の見直し議論では、国税庁が残余利益方式への一本化を提案したものの、11月4日の片山財務大臣の表明によって有識者会議の議論は一旦停止しました。今後の税制改正によって評価体系が変わる可能性は残っていますが、現時点では従来の評価ルールが基本です。
特に自社株の相続や贈与、事業承継を予定している経営者は、評価額だけでなく、後継者の納税資金、事業承継税制の適用期限、株主構成、将来の経営権まで含めて検討する必要があります。
【プロの結論】非上場株式評価で最も避けたいのは、税務評価額だけを見て事業承継やM&Aの判断を進めることです。税務上の評価、会社の実質的な企業価値、実際の取引価格は、それぞれ異なる目的を持っています。2026年の制度見直しの行方を注視しながら、現行制度に基づく正確な評価と、将来の税負担を見据えた準備を並行して進めることが、円滑な株式承継への近道です。