エンロン事件とは、米国の大手エネルギー企業エンロンが、特別目的事業体(SPE)を利用した簿外取引や不正な会計処理によって巨額の損失と負債を隠し、2001年12月2日に連邦破産法第11章の適用を申請した、米国史上を代表する企業会計不祥事です。経営陣による不正会計だけでなく、監査法人アーサー・アンダーセンの独立性、取締役会の監督責任、内部告発の難しさなど、企業経営の根幹に関わる問題が次々と明らかになりました。
事件の発覚には、元CFOのアンドリュー・ファストウが関与した関連会社との取引や、社内会計担当者シェロン・ワトキンスによる内部告発が大きく関係しています。その後、米証券取引委員会(SEC)の調査や司法省の刑事捜査が進み、2002年にはサーベンス・オクスリー法(SOX法)が成立しました。2026年現在も、エンロン事件は企業会計の透明性やコーポレートガバナンスを考えるうえで欠かせない歴史的事例です。
【事件の全貌】エンロン事件とは?米国を揺るがした巨大企業の粉飾決算
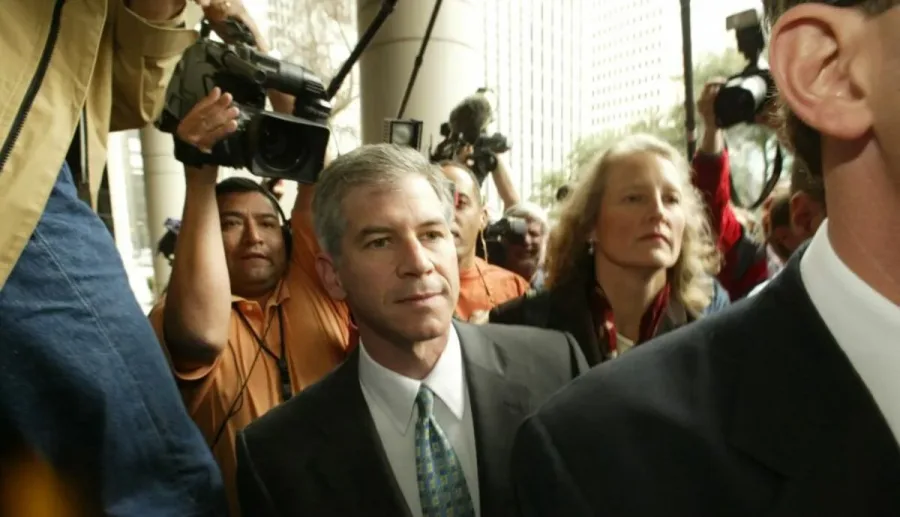
エンロン(Enron Corporation)は、米国テキサス州ヒューストンに本社を置いていたエネルギー企業です。
もともとは天然ガスのパイプライン事業を中心としていましたが、1980年代後半から1990年代にかけて事業を拡大し、天然ガスや電力の取引、エネルギー関連金融商品、通信、海外インフラなど、多様な分野に進出しました。
特に注目されたのが、エネルギーを金融商品として取引するビジネスモデルです。
電力や天然ガスの長期契約を売買し、価格変動のリスクを管理する仕組みを構築したことで、エンロンは従来型のエネルギー会社とは異なる成長企業として評価されました。
1990年代後半には、米国を代表する革新的な企業の一つとして知られ、ウォール街からも高い評価を受けていました。
しかし、その急成長の裏側では、実際の事業収益と会計上の利益との間に大きな乖離が生まれていました。
なぜ優良企業が突然破綻したのかエンロン事件の本質は、単なる経営判断の失敗ではありません。
経営陣が投資家や金融機関に対して財務状態を正しく伝えず、複雑な取引構造を利用して負債や損失を見えにくくしていたことです。
その背景には、次のような問題がありました。
- 市場から期待される高い成長率を維持する経営方針
- 将来の収益予測に大きく依存する積極的な会計処理
- SPEを利用した負債の簿外化
- CFO自身が関連会社の経営にも関与する利益相反
- 経営陣に対する取締役会の監督不足
- 監査法人と顧客企業との過度な経済的関係
米国連邦政府の調査資料や議会の報告書では、こうした問題が相互に作用し、財務情報の信頼性を失わせた経緯が示されています。
特に重要なのは、会計処理だけを見ても事件の全体像は理解できないという点です。経営陣が利益を優先し、監査や取締役会が十分な歯止めをかけられなかったことが、問題を深刻化させました。
エンロン事件の規模と従業員への影響エンロンの破綻は、株主だけでなく従業員の生活にも甚大な影響を与えました。
米国議会調査局(CRS)の資料によると、2000年12月末時点で、エンロンの従業員向け401(k)退職年金口座の資産の約62%が自社株で構成されていました。
株価は2001年1月に80ドルを超えていたものの、2002年1月には70セント未満に下落しています。
つまり、会社の成長を信じて自社株に退職資産を集中させていた従業員は、勤務先の破綻によって仕事と老後の資金を同時に失う危険に直面したのです。
この事実は、企業不祥事が経営者や投資家だけの問題ではなく、一般従業員の生活基盤にまで及ぶことを示しています。
【粉飾決算の仕組み】SPEを使った簿外取引はどのように行われたのか
エンロン事件を理解するうえで、最も重要なキーワードが特別目的事業体(SPE:Special Purpose Entity)です。
SPEは、特定の事業や金融取引を実行するために設立される法人・事業体です。
不動産の証券化、資産の流動化、リスク分散など、正当な事業目的で利用される仕組みであり、SPEそのものが違法というわけではありません。
問題は、エンロンがこの仕組みを利用し、実質的には自社と切り離せない事業体を、会計上は独立した第三者のように扱ったことでした。
① SPEを利用した簿外取引の基本構造当時の米国会計基準では、一定の条件を満たすSPEについて、スポンサー企業の連結財務諸表に含めず、独立した事業体として扱うことが認められていました。
代表的な条件は、次の2点です。
1. 企業から独立した第三者が、SPEの資産の少なくとも3%に相当する実質的な出資を行い、その資金が継続的にリスクにさらされていること。
2. 独立した出資者がSPEを実質的に支配していること。
これらの条件を満たせば、一定の取引についてSPEの資産や負債をスポンサー企業の貸借対照表に計上しない処理が可能でした。
エンロンでは、この条件を満たさない事業体が独立した存在として扱われたことが問題になりました。
② ファストウが関与したLJMとChewco中心人物の一人が、当時CFOだったアンドリュー・ファストウです。
ファストウは、エンロンと取引する複数の関連事業体に関与していました。
代表例が、Chewco、LJM1、LJM2などです。
Chewco
1997年、エンロンはカリフォルニア州職員退職年金基金(CalPERS)との共同事業JEDIに関する出資関係を変更しようとしました。
そこでファストウらが関与して設立したのがChewcoです。
Chewcoは、JEDIに対するCalPERSの約3億8,300万ドルの出資持分を買い取る役割を担いました。
しかし、Chewcoの資金調達や出資構造には問題があり、独立した第三者による十分なリスク負担という会計上の条件を満たしていませんでした。
その結果、Chewcoだけでなく、Chewcoの扱いに依存していたJEDIについても連結対象とすべきだったことが明らかになります。
LJM1・LJM2
LJMは、ファストウが関与して設立された民間投資パートナーシップです。
ファストウはエンロンのCFOという立場にありながら、LJM側の運営にも関与していました。
つまり、エンロンの取引を決定する側と、その取引相手となる側に同時に関与していたのです。
この構造は、利益相反の典型例でした。
米証券取引委員会(SEC)のファストウに対する訴状では、関連事業体の独立性や出資条件が満たされていなかったこと、取引を通じてファストウらが利益を得ていたことが指摘されています。
③ ラプター取引で損失を見えにくくしたもう一つ重要なのが、Raptor(ラプター)と呼ばれる一連のSPEです。
エンロンは、保有する投資資産などの価値下落によって生じる損失を、Raptorとのヘッジ取引によって相殺したように見せていました。
しかし、そのヘッジの裏付けにはエンロン自身の株式が利用されていました。
エンロン株の価値が下落すれば、Raptor側の損失補填能力も低下します。
つまり、実質的には自社の信用力や株価に依存する取引であり、独立した第三者が損失を引き受ける通常のヘッジとは異なっていました。
米上院の調査資料では、こうした取引によって、2000年第3四半期から2001年第3四半期までの利益が、実態よりも約10億ドル高く報告されたと指摘されています。
④ なぜ粉飾決算が長期間発覚しなかったのか理由は、個々の取引が複雑だったことだけではありません。
取引の設計、会計処理、監査、経営判断が密接に結び付いていたからです。
エンロンは、将来の利益を契約締結時点で現在価値として計上する時価評価会計(Mark-to-Market Accounting)も積極的に利用していました。
この方法自体は一定の条件下で認められる会計処理です。
しかし、長期契約の将来収益を評価する際には、将来の価格や需要などについて経営陣の見積もりが必要になります。
その見積もりに過度な楽観性が入り込めば、実際には現金収入が発生していない段階でも、帳簿上の利益を大きく見せられます。
SPEによる負債の簿外化と、将来利益の積極的な計上が組み合わさったことで、エンロンの財務状態は実態から大きく離れていきました。
【発覚から破綻まで】エンロン事件の経緯と時系列を完全整理
エンロン事件は、2001年8月の内部告発を重要な転換点として、数か月のうちに急速に表面化しました。
ここでは、発覚から経営破綻、そしてその後の捜査までを整理します。
2001年8月:シェロン・ワトキンスが内部告発2001年8月14日、CEOだったジェフ・スキリングが突然辞任しました。
その直後、社内の会計上の問題を深刻に受け止めていたシェロン・ワトキンスが行動を起こします。
ワトキンスは8月15日、ケネス・レイ会長宛てに匿名の書簡を送り、エンロンの会計処理、特にRaptor取引などに対する懸念を伝えました。
8月22日にはレイと直接面会し、問題の調査を求めました。
彼女は、エンロンが会計スキャンダルによって崩壊する危険性を認識していたのです。
この内部告発は、後に米議会の公聴会でも取り上げられました。
2001年10月:巨額損失とSEC調査10月16日、エンロンは2001年第3四半期に約6億3,800万ドルの損失を計上したと発表しました。
同時に、株主資本が約12億ドル減少することも明らかになりました。
10月22日には、米証券取引委員会(SEC)がエンロンの財務状況について調査を開始したことが公表されます。
10月24日、問題の関連事業体を管理していたファストウはCFOの職を解かれました。
この時点で、エンロンの財務情報に対する市場の信頼は急速に失われていました。
2001年11月:粉飾決算の修正と買収交渉の失敗11月8日、エンロンは過去の財務諸表を修正し、1997年から2001年にかけての会計処理に問題があったことを公表しました。
関連事業体を連結対象として扱う必要が生じたためです。
この修正によって、1997年以降の累積利益は約5億8,600万ドル減額されることになりました。
11月9日には、エネルギー企業Dynegyによるエンロン買収計画が発表されます。
しかし、財務状態の悪化と信用不安が深刻化し、11月28日に買収合意は解消されました。
エンロンの資金繰りを支える最後の有力な選択肢が失われたのです。
2001年12月2日:連邦破産法第11章を申請2001年12月2日、エンロンと複数の子会社は、ニューヨーク州南部地区連邦破産裁判所に連邦破産法第11章(Chapter 11)の適用を申請しました。
これは日本の会社更生手続きなどに近い、米国の企業再建型の倒産手続きです。
当時、エンロンの破綻は米国史上最大級の企業倒産として大きな衝撃を与えました。
12月3日には4,000人を超える従業員の解雇が発表され、従業員や取引先、投資家に深刻な影響が広がりました。
事件発覚から破綻までの関係者・出来事一覧以下は、主要人物と組織の関係を、事件の進展と責任の観点から整理したものです。
この時系列から分かるのは、エンロンの破綻が一日で突然起きたわけではないということです。
内部告発、会計修正、SEC調査、買収交渉の失敗が連続し、隠されていた問題が次々と明らかになった結果でした。
【経営陣の責任】ケネス・レイ、ジェフ・スキリング、ファストウは何をしたのか
エンロン事件では、経営陣それぞれの立場と責任を区別して理解する必要があります。
特に重要なのが、ケネス・レイ、ジェフ・スキリング、アンドリュー・ファストウ、シェロン・ワトキンスの4人です。
ケネス・レイ:創業者であり会長・CEOは、エンロンの成長を主導した中心人物です。
創業者として会社の発展に関わり、経営トップとして企業文化や経営方針に大きな影響を与えました。
2001年8月にスキリングが辞任すると、レイはCEOに復帰しました。
ワトキンスから警告を受けた立場でもあり、その後の会社の対応や経営上の説明責任が問題となりました。
2006年5月、陪審はレイに対して共謀、証券詐欺、通信詐欺などの罪で有罪評決を下しました。
しかし、レイは同年7月5日に死亡しています。
その後の10月17日、裁判所は死亡を理由に刑事上の有罪判決を取り消し、起訴を棄却しました。
したがって、レイについては「陪審で有罪評決を受けたが、死亡後に判決が取り消された」という経緯を正確に理解する必要があります。
ジェフ・スキリング:急成長を推進した経営責任者は、エンロンの事業モデルを変革し、金融取引を中心とする積極的な成長戦略を推進した人物です。
COOを経て2001年2月にCEOに就任しましたが、同年8月14日に突然辞任しました。
スキリングの経営責任が問われたのは、単に業績が悪化したからではありません。
司法省は、投資家やSECに対して会社の実態を誤認させ、企業の成長性や財務健全性を実際よりも良く見せる不正計画に関与したと主張しました。
2006年5月25日、陪審はスキリングに対して共謀、証券詐欺、監査人への虚偽説明など19件の有罪評決を下しました。
当初は24年4か月の禁錮刑でしたが、その後の控訴や量刑見直しを経て、2013年には168か月(14年)の刑が確定する合意に至りました。
また、2015年にはSECの民事訴訟でも責任が認定され、上場企業の役員・取締役への就任を禁じられています。
アンドリュー・ファストウ:粉飾決算の仕組みを支えたCFOは、エンロンのCFOとしてSPEを利用した複雑な取引に関与しました。
特に問題となったのは、自らが経営するLJMなどの関連事業体とエンロンとの間で取引を行っていたことです。
CFOとしてエンロンの利益を守るべき立場でありながら、取引相手側でも利益を得られる立場にあったことは、重大な利益相反でした。
2004年1月14日、ファストウは証券詐欺と通信詐欺に関する共謀罪2件について有罪を認め、捜査への協力に合意しました。
2006年9月26日には、最終的に6年の禁錮刑を言い渡されています。
シェロン・ワトキンス:崩壊を警告した内部告発者は、エンロンの副社長級の幹部で、会計上の問題に気付いた人物です。
2001年8月15日に匿名の書簡をレイに送り、8月22日に直接面会して不正会計への懸念を伝えました。
特に問題視していたのが、Raptor取引におけるヘッジの実態です。
エンロンの株価が下落すると、損失を補填するはずの関連事業体も十分な支払い能力を失う可能性がありました。
彼女は、会計上の利益と経済的な実態が一致していないことに強い危機感を抱いていました。
その後、米議会の公聴会で証言し、事件の経緯を明らかにする重要な役割を果たしました。
ワトキンスの行動から分かるのは、内部告発は単に不正を指摘するだけではなく、経営トップに対して不都合な事実を伝える勇気が必要だということです。
【監査法人の責任】アーサー・アンダーセンはなぜ崩壊したのか
エンロン事件で経営陣と並んで厳しく批判されたのが、監査法人アーサー・アンダーセンです。
は、当時世界有数の会計事務所でした。
エンロンの財務諸表を監査するだけでなく、複雑な金融取引や関連事業体の設計に関する助言も提供していました。
この関係が、監査法人の独立性を大きく揺るがすことになります。
監査法人が抱えていた利益相反米上院の調査資料によると、アーサー・アンダーセンは2000年にエンロンから約5,200万ドルの報酬を受け取っていました。
内訳はおおむね次のとおりです。
- コンサルティング業務:約2,700万ドル
- 会計監査業務:約2,500万ドル
加えて、LJMやChewcoの取引に関する助言だけでも、通常の監査報酬とは別に約570万ドルを請求していました。
監査法人は、企業が作成した財務諸表を独立した立場で検証する役割を持っています。
ところが、企業の複雑な取引を設計する側にも関与していた場合、自らの助言によって作られた会計処理を、自ら監査するという問題が発生します。
これは監査の独立性を損なう重大なリスクです。
米上院の調査報告書は、取締役会がアーサー・アンダーセンと経営陣の関係を十分に検証せず、監査人としての独立性を適切に監督できなかった点も批判しています。
監査関連文書の破棄問題2001年にエンロンの経営危機が深刻化すると、アーサー・アンダーセンではエンロン関連の監査文書が大量に破棄されました。
文書破棄を指示したのは、エンロン担当の監査業務を統括していたデビッド・ダンカンらでした。
2002年3月には司法妨害の疑いで起訴され、同年6月15日、陪審はアーサー・アンダーセンに有罪評決を下しました。
SECも、この判決を受けて同法人がSEC登録企業の監査業務から撤退する方針を示したことを公表しています。
2005年、米連邦最高裁が有罪判決を破棄ただし、アーサー・アンダーセンの刑事事件には重要な法的展開があります。
2005年5月31日、米連邦最高裁判所は、司法妨害事件における陪審への法的説明が不適切だったとして、有罪判決を全員一致で破棄しました。
問題となったのは、文書破棄が法律上の「不正な説得」に該当するかを判断するための要件が、陪審に適切に説明されていなかったことです。
ここで注意したいのは、この判決がエンロンに対する監査責任そのものを全面的に否定したわけではないということです。
刑事事件の有罪判決が破棄されたことと、監査法人としての独立性や職業倫理に問題がなかったことは、まったく別の問題です。
アーサー・アンダーセンは2002年に事実上、上場企業の監査業務から撤退しており、最高裁判決によって以前のような事業基盤を取り戻すことはありませんでした。
【事件後の制度改革】SOX法は何を変えたのか?2026年にも続く影響
エンロン事件と、その後に発覚したワールドコムなどの会計不祥事は、米国の企業統治制度を大きく変えるきっかけになりました。
その代表的な制度改革が、2002年7月30日に成立したサーベンス・オクスリー法(SOX法)です。
正式には、Sarbanes-Oxley Act of 2002と呼ばれます。
SOX法が制定された背景エンロン事件では、経営者が投資家に提供する財務情報を正しく管理できていなかったことに加え、外部監査人の独立性や取締役会の監督機能にも重大な問題がありました。
そこで米国議会は、企業の財務報告に対する責任を経営者に明確に負わせ、監査法人に対する外部監督を強化する方向へ制度を改めました。
SOX法の要点は以下のとおりです。
① PCAOBの設立SOX法によって、公開会社会計監督委員会(PCAOB)が設立されました。
PCAOBは、米国の上場企業を監査する監査法人を監督する機関です。
監査法人の登録、検査、監査基準に関する監督などを通じて、監査品質の向上を目指しています。
従来のように監査業界内部の自主規制だけに依存するのではなく、独立した公的監督の仕組みを整えた点が大きな変化です。
② 第302条:CEO・CFOによる財務報告の認証SOX法第302条では、上場企業のCEOとCFOに対して、定期報告書に記載される財務情報などの認証を求めています。
これにより、財務報告の責任を現場の経理担当者や監査法人だけに押し付けることが難しくなりました。
経営トップ自身が、提出する財務情報の正確性に責任を負う仕組みです。
③ 第404条:内部統制の評価第404条は、内部統制に関する重要な規定です。
企業の経営陣は、財務報告に関する内部統制を整備・維持し、その有効性を評価して報告する必要があります。
適用対象となる企業では、外部監査人による内部統制の監査も求められます。
これによって、会計処理の結果だけでなく、数字が作られるまでの業務プロセスも監査対象として重視されるようになりました。
④ 監査法人の独立性強化SOX法では、監査法人が監査対象企業に提供できる非監査業務について制限を設けました。
監査人が経営コンサルティングなどに過度に関与することで、自らの仕事を自ら監査する状況を避けるためです。
監査委員会の独立性や監査人の選任・監督機能も強化されました。
これらの制度改革は、エンロン事件で明らかになった問題に対する直接的な対応でした。
SOX法の主要な改革内容| 制度・条文 | 主な内容 | 目的 |
|---|---|---|
| PCAOB | 公開会社監査法人の登録・監督・検査 | 監査品質の向上 |
| 第302条 | CEO・CFOによる財務報告の認証 | 経営トップの説明責任 |
| 第404条 | 内部統制の整備・評価・報告 | 粉飾決算の予防 |
| 第301条 | 監査委員会の独立性強化 | 経営陣からの監査の独立 |
| 第802条 | 監査関連記録の保存規制 | 証拠隠滅や文書破棄の防止 |
| 第906条 | 財務報告に関する経営者の認証 | 虚偽報告への責任強化 |
SOX法は、成立から20年以上が経過した2026年現在も、米国の上場企業における財務報告と内部統制の基本的な制度として機能しています。
特に第404条に基づく内部統制の評価は、企業の経理部門、内部監査部門、監査委員会にとって重要な業務となっています。
日本企業にとっても無関係ではありません。
米国市場に上場する日本企業などは、適用される規制に応じてSOX法への対応が必要になります。
また、日本でも金融商品取引法に基づく内部統制報告制度、いわゆる日本版SOX法(J-SOX)が導入されました。
エンロン事件が世界の企業会計や監査制度に与えた影響は、米国国内にとどまらなかったのです。
【その後と現在】エンロン事件の裁判結果と企業統治に残した教訓
エンロン事件は、2001年12月の破綻によって終わったわけではありません。
その後も、経営陣の刑事責任、監査法人の法的責任、債権者への資産分配、企業統治の見直しなど、複数の問題が長期間にわたって続きました。
主要関係者の刑事事件の結果事件後の司法手続きでは、多数の元幹部が有罪判決を受けました。
FBIの事件記録によると、エンロン事件に関連して有罪となった人物は22人に上ります。
| 人物・組織 | 主な法的経緯 |
|---|---|
| ケネス・レイ | 2006年に有罪評決。その後、死亡により有罪判決が取り消された |
| ジェフ・スキリング | 2006年に有罪評決。2013年に168か月の刑に再調整 |
| アンドリュー・ファストウ | 2004年に有罪を認め、2006年に6年の禁錮刑 |
| アーサー・アンダーセン | 2002年に司法妨害で有罪評決。2005年に最高裁が判決を破棄 |
| その他の幹部 | 共謀、詐欺、不正取引などに関連して有罪判決や司法取引 |
破綻したエンロンは、通常のエネルギー事業を継続する形では再建されませんでした。
2004年7月15日、連邦破産裁判所は再建計画を承認し、同年11月17日に計画が発効しました。
その後、2007年3月1日には会社名がEnron Creditors Recovery Corp.に変更されました。
これは、従来のエネルギー事業を展開する企業として再出発するためではなく、破綻前の資産や訴訟などを整理し、債権者への対応を進めるための再編でした。
ニューヨーク南部地区連邦破産裁判所の記録にも、この再建計画と社名変更の経緯が残されています。
つまり、2026年現在、かつて米国を代表するエネルギー企業だったエンロンは、当時のような事業会社としては存在していません。
エンロン事件から学ぶコーポレートガバナンスの教訓エンロン事件が現在の企業経営に残した教訓は、大きく5つあります。
1. 会計上の利益と実際のキャッシュフローを区別する
帳簿上の利益が増えていても、実際に現金が入っているとは限りません。
長期契約の将来収益を計上する場合は、評価の前提や見積もりの妥当性を確認する必要があります。
2. 関連当事者取引を厳しく監視する
CFOが取引相手側の経営にも関与していたエンロンの事例は、利益相反管理の重要性を示しています。
企業の役員が関係する取引では、第三者による独立した審査と承認が必要です。
3. 監査法人の独立性を確保する
監査法人が監査対象企業から過度に多くのコンサルティング報酬を受け取ると、独立した判断が難しくなる可能性があります。
監査とコンサルティングの役割を適切に分離が必要です。
4. 内部告発者を保護する
ワトキンスの事例が示したように、内部の問題に最初に気付くのは、経営トップではなく現場の従業員であることがあります。
内部告発制度が存在していても、告発者が不利益を恐れて発言できなければ意味がありません。
報復防止、匿名通報、独立した調査体制などが必要です。
5. 取締役会が経営陣を監督する
取締役会は、経営陣の説明をそのまま受け入れるだけの機関ではありません。
複雑な取引や不自然な利益計上に対して、独立した立場から疑問を投げかけることが大切です。
エンロン事件では、取締役会が経営陣の高リスクな会計処理や利益相反取引を十分に抑制できなかったことも、米上院の調査で厳しく批判されました。
【よくある疑問を解消】エンロン事件に関するよくある質問(FAQ)
Q1:エンロン事件の直接的な原因は何ですか?
A1:SPEを利用した簿外取引や不適切な会計処理によって、負債や損失を隠し、実際よりも業績が良いように見せていたことです。加えて、経営陣の利益相反、監査法人の独立性の欠如、取締役会の監督不足などが重なり、問題が拡大しました。
Q2:エンロン事件が起きたのは何年ですか?
A2:不正会計が大きく表面化したのは2001年です。2001年8月に内部告発があり、10月にSECの調査が公表され、11月に過去の財務諸表が修正されました。そして、2001年12月2日に連邦破産法第11章の適用を申請しました。
Q3:SPEとは何ですか?
A3:SPEとは、特定の目的のために設立される事業体です。資産の証券化やリスク管理などに利用されます。一定の独立性や出資条件を満たせば、スポンサー企業の連結財務諸表から除外できる場合があります。エンロン事件では、その条件を満たさない事業体を独立した存在として扱ったことが問題になりました。
Q4:エンロン事件の内部告発者は誰ですか?
A4:シェロン・ワトキンスです。2001年8月15日にケネス・レイ会長へ匿名の警告書簡を送り、8月22日には直接面会して会計上の問題を指摘しました。その後、米議会の公聴会でも証言しています。
Q5:アーサー・アンダーセンはなぜ問題になったのですか?
A5:エンロンの財務諸表を監査する一方、複雑な関連取引の設計にも関与し、多額のコンサルティング報酬を受け取っていたためです。また、エンロン関連文書の破棄問題でも司法責任を問われました。2002年の有罪評決は2005年に最高裁で破棄されましたが、監査法人としての事業基盤はすでに失われていました。
Q6:SOX法はエンロン事件を受けて制定された法律ですか?
A6:はい。エンロン事件などの企業会計不祥事を背景に、2002年7月30日に成立しました。CEO・CFOによる財務報告の認証、内部統制の評価、監査法人の独立性強化、PCAOBの設立などが主な内容です。
Q7:2026年現在、エンロン事件はどのような影響を残していますか?
A7:SOX法による財務報告や内部統制の強化、監査法人に対する外部監督の仕組みなどに影響を残しています。また、日本を含む各国でも、企業の透明性や内部統制、内部告発者の保護を考える際の重要な事例として扱われています。
エンロン事件は、米国を代表する大企業が、複雑な会計処理と簿外取引を利用して実態を隠し、最終的に経営破綻に至った歴史的な企業不祥事です。
事件の中心には、SPEを利用した粉飾決算、ファストウによる利益相反取引、レイやスキリングら経営陣の責任、そしてアーサー・アンダーセンの監査上の問題がありました。
また、ワトキンスによる内部告発は、企業内部の不正を早期に発見する仕組みの重要性を浮き彫りにしました。
事件を受けて成立したSOX法は、経営者の説明責任や内部統制、監査法人の独立性を強化し、米国だけでなく世界の企業統治に大きな影響を与えました。
【プロの結論】
エンロン事件から学ぶべき最大の教訓は、企業の信頼性は、決算書に記載された利益の大きさだけでは判断できないということです。
本当に健全な企業かどうかを見極めるには、次の3点が欠かせません。
- 会計の透明性: 利益の根拠となる取引や資産、負債が適切に開示されているか。
- 経営の独立性: 経営者と取引相手の利益相反を防ぎ、取締役会や監査委員会が機能しているか。
- 内部統制の実効性: 不正を発見した従業員が安心して声を上げられ、問題が経営トップまで正しく伝わる仕組みがあるか。
企業がどれほど急成長していても、会計の透明性と経営の健全性が失われれば、その信用は一瞬で崩れます。
2001年のエンロン事件は、企業の成長よりも企業への信頼を守ることが、長期的な経営の土台であると示した事件なのです。